汽车业财报解码 商用车、零部件与经销商三大板块的趋势与投资机会
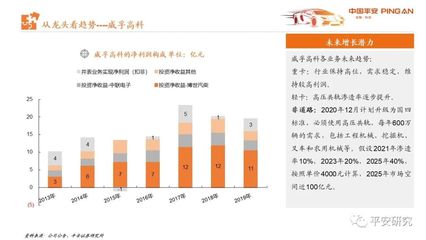
随着上市公司财报季落幕,汽车产业链各环节的经营成色与未来走向逐渐清晰。相较于乘用车整车的激烈竞逐,商用车、零部件与经销商三大板块的财报数据,同样折射出行业结构性变化与潜在的投资机遇。本文将从最新财报细节出发,梳理这三个细分领域的核心趋势与值得关注的方向。
一、商用车:周期复苏叠加出口放量,龙头盈利修复值得关注
商用车板块的财报呈现出鲜明的“盈利修复”特征。头部重卡企业毛利率同比改善,主要受益于原材料成本回落、产品结构优化以及出口占比提升。值得注意的是,出口已成为商用车企业利润弹性的重要来源——海外市场单车售价与毛利率普遍高于国内,且部分区域基建需求旺盛,支撑了销量的持续性。
从趋势上看,国内商用车需求正从底部温和回升,替换周期与环保政策更新形成叠加效应,而天然气重卡等细分品类渗透率快速提升,带来产品结构升级机会。投资逻辑上,建议关注两条主线:一是具备出口渠道优势与新能源技术储备的商用车龙头,其在海外市场的份额扩张有望对冲国内周期波动;二是核心零部件配套企业,尤其是受益于排放标准升级与轻量化趋势的标的不容忽视。风险方面,需警惕海外贸易政策变化及国内基建投资不及预期对销量的扰动。
(商用车财报核心信号:毛利率修复、海外收入占比提升、天然气与新能源产品加速放量。投资关注:出口龙头、排放升级受益零部件。)
二、零部件:分化加剧,聚焦“增量赛道+全球化能力”
零部件板块财报的最大特征是“分化”。一方面,绑定新能源头部客户、布局智能化增量部件的企业营收与利润双增;另一方面,依赖传统燃油车单一客户、产品同质化严重的企业则面临量价压力,毛利率承压明显。
从财报细节可提炼出三条趋势:其一,电动化与智能化带来单车价值量提升,热管理、轻量化、智能座舱与底盘域控等赛道景气度较高;其二,零部件企业出海建厂与获得海外定点成为新的增长极,部分企业在墨西哥、东南亚的产能布局开始贡献收入;其三,规模效应与费用管控能力决定盈利弹性,头部企业通过平台化研发分摊成本,净利率优势扩大。
投资机会围绕“增量”与“全球”两个关键词展开:优先关注在新能源与智能驾驶领域有明确客户放量的零部件供应商,以及在海外具备产能与订单落地能力的企业。注意甄别那些受整车价格战传导影响较大、议价能力较弱的中小供应商,其盈利修复的时间可能晚于预期。
(零部件财报核心信号:新能源客户放量节奏分化、海外收入增速加快、智能化部件毛利率领先。投资关注:增量赛道龙头、全球化布局企业。)
三、经销商:从“卖车”到“服务”,模式转型决定估值弹性
经销商板块的财报数据揭示出行业盈利模式的深刻变革。新车销售毛利率持续低位运行,价格倒挂现象尚未根本缓解,单纯依赖新车销售的商业模式承压。但积极信号在于,售后服务、金融保险与二手车业务占比提升的经销商集团,整体盈利表现明显更稳健。
趋势上,经销商正在从“资源型卖车”转向“用户全生命周期运营”。新能源品牌授权、直营与经销混合模式探索、存量客户维保业务的深度挖掘,成为财报中频繁提及的关键词。部分经销商加快布局海外平行出口与二手车出口,寻找增量利润。
投资视角需更加关注资产质量与业务结构而非单纯的销量规模——现金流健康、售后与衍生业务毛利占比高的经销商具备更强的抗周期能力。值得注意的是,行业集中度提升背景下,头部经销商集团通过并购整合扩大网络覆盖,规模效应与品牌组合优化有望带来估值重估机会。但需警惕新车价格战延续对资金链的挤压,以及新能源直营模式对传统经销体系的长期分流。
(经销商财报核心信号:新车毛利承压、售后与衍生业务贡献提升、行业整合加速。投资关注:业务结构多元的头部集团、出口渠道布局者。)
财报是透视产业变迁的窗口。商用车处于周期修复与出口放量的共振期,零部件加速向增量赛道与全球化跃迁,经销商则在盈利模式重构中寻找新的平衡。对于投资者而言,汽车板块的结构性机会远多于整体性机会,精选具备成本优势、客户粘性与海外拓展能力的细分龙头,将是贯穿下一阶段布局的关键思路。而在数据背后,更应重视企业现金流质量与经营管理能力的真实改善,而非仅追逐短期销量增速的盈亏。
如若转载,请注明出处:http://www.selgodv.com/product/39.html
更新时间:2026-11-01 06:40:35